

23.01.2025
CIT estoński – zawiadomienie tylko do 31.01.2025
Przypominamy: estoński CIT to alternatywna forma rozliczenia z urzędem skarbowym z tytułu podatku dochodowego, którą mogą zastosować:
- spółki akcyjne,
- spółki z ograniczoną odpowiedzialnością,
- spółki komandytowe,
- spółki komandytowo-akcyjne,
- proste spółki akcyjne.
Kto może skorzystać z estońskiego CIT?
Opodatkowanie ryczałtem od dochodów spółek mogą wybrać przedsiębiorcy, jeżeli:
- przychody uzyskiwane: z wierzytelności, odsetek, pożyczek, opłat leasingowych, poręczeń, gwarancji, praw autorskich, praw własności przemysłowej, ze zbycia instrumentów finansowych oraz z transakcji z podmiotami powiązanymi nie przekraczają 50% wszystkich przychodów spółki,
- zatrudniają na podstawie umowy o pracę co najmniej 3 osoby przez okres co najmniej 300 dni w roku podatkowym lub innej umowy niż umowa o pracę, przy czym wydatki na wynagrodzenia stanowią co najmniej 3-krotność przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw,
- udziałowcami, akcjonariuszami lub wspólnikami tych spółek są wyłącznie osoby fizyczne,
- nie posiadają udziałów (akcji) w kapitale innej spółki, tytułów uczestnictwa w funduszu inwestycyjnym lub w instytucji wspólnego inwestowania,
- za okres opodatkowania ryczałtem nie sporządzają sprawozdań finansowych zgodnie z Międzynarodowymi Standardami Rachunkowości,
- złożą zawiadomienie o wyborze opodatkowania ryczałtem do właściwego naczelnika urzędu skarbowego w terminie do końca pierwszego miesiąca pierwszego roku podatkowego, w którym mają być opodatkowane ryczałtem.
Wszystkie powyższe warunki muszą zostać spełnione łącznie.
Dla kogo CIT estoński jest optymalną formą opodatkowania?
CIT estoński dla spółek jest idealnym rozwiązaniem dla podmiotów, które dużo i regularnie inwestują. Obowiązek podatkowy powstaje dopiero w momencie wypłaty zysku wspólnikom, co daje większą swobodę zarządzania finansami.
Jak przejść na estoński CIT?
Przejście na estoński CIT jest dobrowolne. Aby to zrobić, należy złożyć zawiadomienie o wyborze tej formy opodatkowania do właściwego naczelnika urzędu skarbowego (ZAW-RD).
Do kiedy złożyć zawiadomienie?
Zawiadomienie należy złożyć do końca pierwszego miesiąca roku podatkowego, w którym będzie stosowany estoński CIT, czyli w większości przypadków będzie to 31 stycznia 2025.

Zobacz również
20/11/2026
Stan prawny na2 0 listopada 2026 r. Dla spółek, których rok podatkowy pokrywa się z kalendarzowym, 30 listopada 2026 r. mija termin złożenia informacji o cenach transferowych (TPR) za 2025 r....
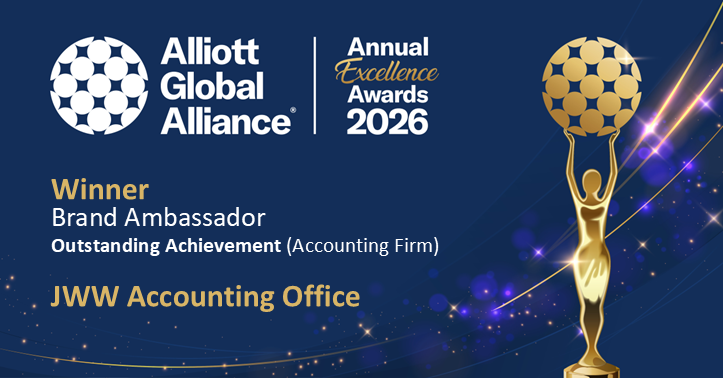
JWW z nagrodą Annual Excellence Award na Światowej Konferencji Alliott Global Alliance w Amsterdamie
16/11/2026
W dniach 11–14 listopada 2026 r. Aleksander Widawski, Prezes Zarządu JWW, oraz Anna Maack, Wiceprezes Zarządu JWW, wzięli udział w Światowej Konferencji Alliott Global Alliance w...
10/11/2026
Jak przekazać firmę kolejnemu pokoleniu, nie tracąc tego, co ją zbudowało? To pytanie towarzyszyło XIX Zjazdowi Firm Rodzinnych U-Rodziny 2026. Odbył się 7–8 listopada we Wrocławiu pod...