

02.06.2021
Nowy Polski Ład – zmiany w podatkach
Nowy Polski Ład – zmiany w podatkach
Kluczowym elementem Nowego Polskiego Ładu jest wprowadzenie szerokiego pakietu zmian podatkowych. Z informacji, jakie zostały opublikowane na stronie Ministerstwa Finansów wynika, że zakłada on reformę systemu opodatkowania, wsparcie innowacji, a także pobudzenie inwestycji i rozwoju.
1. Reforma klina podatkowego
W ramach Nowego Polskiego Ładu Ministerstwo Finansów przewiduje liczne zmiany dotyczące opodatkowania dochodów osób fizycznych.
Najważniejsze z nich to:
- podwyższenie kwoty wolnej z 8.000 zł do 30.000 zł,
- podwyższenie drugiego progu podatkowego z 85.528 zł do 120.000 zł,
- ulga dla klasy średniej – będzie dotyczyć osób zatrudnionych na umowę o pracę osiągających roczny dochód w przedziale 70.000 zł-130.000 zł. Dzięki uldze reforma będzie neutralna dla podatników zatrudnionych na umowę o pracę z dochodem od 6000 zł do 11.000 zł miesięcznie,
- likwidacja możliwości odliczenia składki zdrowotnej od podatku (7,75%),
- likwidacja ryczałtowej składki zdrowotnej dla przedsiębiorców – składka zdrowotna będzie liczona proporcjonalnie do dochodu bez możliwości jej odliczania od podatku,
- zerowy PIT dla osób pracujących po osiągnięciu wieku emerytalnego.
- ulga dla Polaków powracających z emigracji – od 2022 r. będą mogli wskazać w zeznaniach podatkowych kwotę do opodatkowania niższą o 50.000 zł,
- zmiany we wspólnym rozliczaniu małżonków – będą mogli rozliczyć się razem już w roku zawarcia małżeństwa.
2. Ulgi na innowacje
2.1. Ulga B+R i IP Box
Obecnie przedsiębiorcy mogą skorzystać z ulgi na działalność badawczo-rozwojową (B+R) oraz IP Box. Od stycznia 2022 r. będą oni mogli korzystać z nich równocześnie, w ramach tego samego procesu produkcyjnego.
2.2. Ulga na prototyp
Ulga na prototyp dotyczy każdej firmy, która opracuje nowy, dotychczas niewystępujący produkt na rynku. Będzie można z niej skorzystać nie tylko na projekty takie jak np. konstrukcja hybrydowego pociągu, ale również na produkt innowacyjny w skali firmy, niefunkcjonujący dotąd na rynku.
Korzystając z ulgi na prototyp firmy zyskają możliwość odliczenia od podstawy opodatkowania dodatkowych 30% wydatków poniesionych na jego wytworzenie (nie więcej jednak niż 10% dochodu)
2.3. Ulga na robotyzację
Ulga na robotyzację przemysłową będzie przeznaczona dla firm, które planują usprawnić produkcję poprzez zastosowanie robotów przemysłowych.
Dzięki niej możliwe będzie odliczenie od dochodu dodatkowych 50% kosztów zakupu robota oraz wydatków związanych z jego instalacją, zakupem potrzebnego do jego działania oprogramowania, a także odpowiednim przeszkoleniem pracowników.
Prawo do skorzystania z ulgi będzie miała firma, która zakupi i zainstaluje robota przemysłowego, tj. maszynę naśladującą ruch ręki człowieka, wykonującą ruch w kilku osiach, programowaną.
2.4. Ulga na zatrudnienie innowacyjnych pracowników
Skorzystać z tej ulgi będą mogły firmy, które prowadzą działalność badawczo-rozwojową i zatrudniają pracowników do jej wykonywania.
Warunkiem do skorzystania z ulgi będzie:
–zaangażowanie pracownika w działalność B+R,
–posiadanie przez pracownika tytułu naukowego lub wybranego tytułu zawodowego.
Przedsiębiorcy, którzy skorzystają z ulgi na wsparcie innowacyjnych pracowników i są płatnikami, będą mieć prawo do pomniejszenia zaliczki na podatek dochodowy potrącanego od dochodów (przychodów) ze stosunku pracy lub umów cywilno-prawnych uzyskiwanych przez innowacyjnych pracowników.
3. Wsparcie ekspansji i rozwoju firm
3.1. Ulga IPO
Nowy Ład zakłada wprowadzenie podatkowej zachęty dla podmiotów wchodzących na giełdę oraz inwestujących w giełdowych debiutantów.
Ulga dla emitenta, która umożliwi:
- uwzględnienie w rachunku podatkowym 150% wydatków bezpośrednio związanych z wejściem na giełdę (na przygotowanie prospektu emisyjnego, opłaty notarialne, sądowe, skarbowe i giełdowe oraz na opracowanie i publikację ogłoszeń wymaganych prawem);
- odliczenie dodatkowych 50% wydatków na usługi doradcze, prawne i finansowe, bezpośrednio związane z emisją (max. 50 tys. zł bez VAT).
Ulga dla inwestora indywidualnego polegająca na zniesieniu obowiązku zapłaty podatku od zysku ze sprzedaży akcji kupionych w ramach IPO, pod warunkiem zachowania ich przez okres 3 lat.
3.2. Ulga Venture Capital
Jednym z kluczowym elementów Polskiego Ładu są preferencje podatkowe dla inwestowania w start-upy za pośrednictwem funduszy Venture Capital. Po zmianach, inwestor już na samym początku będzie miał prawo do odliczenia część kwoty inwestycji od swojego dochodu.
3.3. Ulga konsolidacyjna
- będzie adresowana do podatników, którzy chcą np. ratować firmę w niekorzystnej kondycji finansowej poprzez jej przejęcie,
- będzie działała podobnie jak ulga B+R,
- wydatki związane z przejęciem innej spółki, które są kosztem uzyskania przychodu, będą też odliczane od dochodu,
- ma zastosowanie do wydatków poniesionych bezpośrednio na nabycie udziałów w spółce kapitałowej,
3.4. Ulga na ekspansję
Ministerstwo Finansów wychodzi również do firm, które chcą rozwijać swoją działalność i znaleźć nowe rynki zbytu. Ulga będzie miała zastosowanie do wydatków poniesionych w celu zwiększenia sprzedaży produktów. Dzięki proponowanej uldze wydatki na ekspansję biznesu będą mogły zostać odliczone 2 razy – raz jako koszty uzyskania przychodów, drugi raz w ramach ulgi i to aż do kwoty 1 mln zł.
3.5. Nowy estoński CIT
Najważniejszą zmianą dla przedsiębiorców będzie usunięcie trzech z pięciu warunków wejścia w system estońskiego CIT:
- usunięty zostanie limit przychodowy, który wyłączał z systemu estońskiego większe podmioty,
- rozszerzona zostanie możliwość skorzystania z tej formy opodatkowania o trzy kolejne rodzaje form prawnych: spółki komandytowe, spółki komandytowo-akcyjne i spółdzielnie,
- zlikwidowany zostanie minimalny wolumen inwestycji,
Pozostaną tylko dwa dotychczasowe warunki:
- ograniczenie kręgu udziałowców do osób fizycznych i brak wielopoziomowej struktury,
- osiąganie większości przychodów z działalności operacyjnej i zatrudnianie minimalnej.
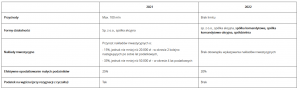
Efektywne opodatkowanie, czyli łącznie PIT od CIT wynosi aktualnie na estońskim CIT:
- 25% dla małych podatników,
- 30% dla większych podatników CIT.
Stawki te jednak można obniżyć o 5 p.p., kolejno do 25% i 20% w przypadku, gdy podatnik zwiększy inwestycje co najmniej 50% w okresie dwuletnim lub 110% w okresie czteroletnim.
Po zmianach zasada ta nie będzie dotyczyła małego podatnika. W jego przypadku efektywne opodatkowanie PIT i CIT wynosić będzie zawsze 20%, bez względu na wolumen inwestycji.
Dla dużych podatników, którzy skorzystają z ryczałtu pozostawiona zostanie dotychczasowa możliwość wykazania zwiększonych nakładów inwestycyjnych w okresach dwuletnich. Jednak obniżone efektywne opodatkowanie w wysokości 25% dotyczyć będzie nie tylko okresu po wyjściu z estońskiego CIT, jak dotychczas, ale także okresu pozostawania w estońskim CIT.
3.6. Tworzenie Grup VAT
Ministerstwo Finansów proponuje również szeroki pakiet zmian podatkowych, które mają na celu pobudzenie inwestycji i rozwoju. W ramach Nowego Polskiego Ładu wprowadzona zostanie możliwości tworzenia grup VAT, z której Polska do tej pory nie korzystała.
Takie rozwiązanie umożliwi przedsiębiorcom zarządzanie podatkiem naliczonym i zwrotami tego podatku, co ma na celu korzystne wpływanie na cash flow w ramach całej struktury.
Korzyści z grupy VAT:
- lepsza płynność finansowa,
- jeden zbiorczy JPK_VAT dla grupy zamiast oddzielnych JPK_VAT składanych przez poszczególne spółki,
- brak faktur wewnątrz grupy,
- brak MPP i weryfikacji na białej liście,
- mniejsze ryzyko kontroli,
- traktowanie grupy VAT jako wiarygodnego podatnika,
- ekonomiczna neutralność obrotów.
Źródło: www.mf.gov.pl

Zobacz również
14/09/2026
21 sierpnia 2026 r. Rządowe Centrum Legislacji opublikowało na swojej stronie projekt nowelizacji przepisów dotyczących podatków dochodowych oraz ryczałtu ewidencjonowanego. Dokument...

09/09/2026
Dotychczas obowiązujące przepisy BHP określały wyłącznie minimalną temperaturę w miejscu pracy, nie regulując górnej granicy dopuszczalnych wartości. Sytuacja ta ulegnie zmianie od 11...

19/08/2026
W tym roku już po raz trzeci JWW Biuro Rachunkowe otrzymało Złote Godło Quality International — tym razem w kategorii usług kompleksowego outsourcingu księgowości oraz kadr i płac. To...