

14.07.2023
ZAW-NR — zmiana terminu na złożenie
Przypominamy, że od 1 stycznia 2020 roku weszło w życie rozporządzenie Ministra Finansów w sprawie wzoru zawiadomienia o zapłacie należności na rachunek inny niż zawarty na dzień zlecenia przelewu w wykazie podmiotów, o którym mowa w art. 96b ust. 1 ustawy o VAT (tzw. ZAW-NR).
Zawiadomienie ZAW-NR muszą składać podatnicy, którzy dokonali przelewu na rachunek bankowy, który nie znajduje się na białej liście podatników VAT za transakcję przekraczającą 15.000 zł, by:
- zaliczyć zapłatę należności na rachunek bankowy wystawcy faktury VAT do kosztów uzyskania przychodów w PIT i CIT i
- uwolnić się od odpowiedzialności solidarnej za zaległości podatkowe dostawcy towarów lub usługodawcy w VAT, związanym z tą transakcją.
Aby uniknąć negatywnych konsekwencji, w ciągu 7 dni na formularzu ZAW-NR należy powiadomić urząd skarbowy o numerze rachunku spoza wykazu, na który został zlecony przelew.
(na czas trwania epidemii COVID-19 w Polsce, czyli do 01.07.2023 było to 14 dni)
Zalecamy, aby każdorazowo przed dokonaniem przelewu sprawdzać numer rachunku wskazany na fakturze na białej liście.
Podstawa prawna:
-
art. 117ba par. 3 ustawy z 29 sierpnia 1997 r. – Ordynacja podatkowa (tekst jedn. z 2022 r., poz. 2651 ze zm.)

Zobacz również
20/11/2026
Stan prawny na2 0 listopada 2026 r. Dla spółek, których rok podatkowy pokrywa się z kalendarzowym, 30 listopada 2026 r. mija termin złożenia informacji o cenach transferowych (TPR) za 2025 r....
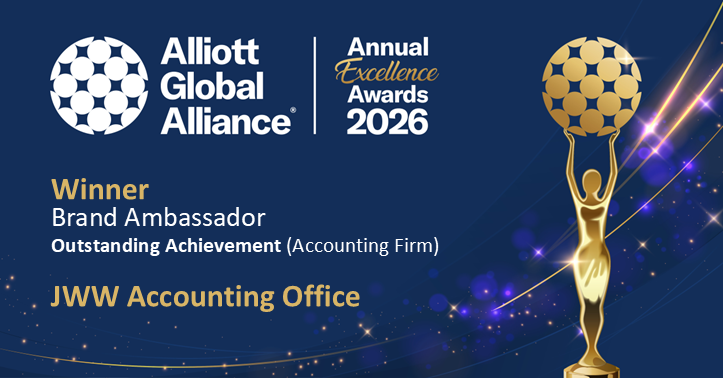
JWW z nagrodą Annual Excellence Award na Światowej Konferencji Alliott Global Alliance w Amsterdamie
16/11/2026
W dniach 11–14 listopada 2026 r. Aleksander Widawski, Prezes Zarządu JWW, oraz Anna Maack, Wiceprezes Zarządu JWW, wzięli udział w Światowej Konferencji Alliott Global Alliance w...
10/11/2026
Jak przekazać firmę kolejnemu pokoleniu, nie tracąc tego, co ją zbudowało? To pytanie towarzyszyło XIX Zjazdowi Firm Rodzinnych U-Rodziny 2026. Odbył się 7–8 listopada we Wrocławiu pod...